Jak zbudować poduszkę finansową od zera (plan krok po kroku)
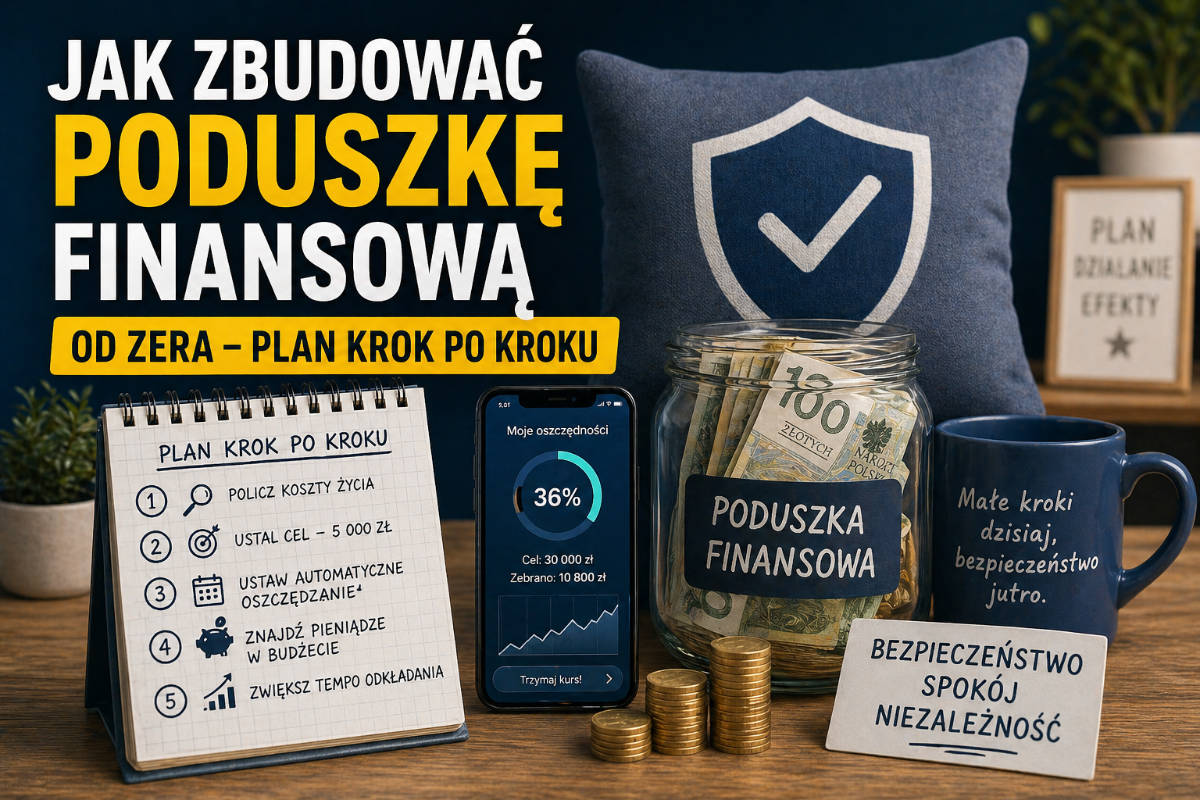
Większość osób wie, że powinna mieć poduszkę finansową. Problem polega na tym, że niewiele osób naprawdę ją buduje.
Nie dlatego, że brakuje wiedzy. Najczęściej dlatego, że nie wiadomo od czego zacząć. Czy trzeba odkładać 1000 zł miesięcznie? Czy najpierw spłacić długi? Czy da się zbudować poduszkę finansową przy przeciętnych dochodach?
Dlatego pytanie jak zbudować poduszkę finansową od zera jest jednym z najważniejszych pytań finansowych, jakie można sobie zadać.
Ten poradnik prowadzi krok po kroku przez cały proces — od pierwszych 500 zł oszczędności aż do poziomu realnego bezpieczeństwa finansowego. Nawet jeśli dziś nie masz żadnych rezerw.
Dlaczego większość osób nie buduje poduszki finansowej
Na pierwszy rzut oka odpowiedź wydaje się prosta: brak pieniędzy. W rzeczywistości powody są zupełnie inne.
Najczęściej problemem nie jest wysokość dochodów, lecz brak konkretnego planu działania.
Typowy scenariusz wygląda tak:
- pojawia się pomysł oszczędzania,
- przez kilka tygodni wszystko idzie dobrze,
- pojawia się nieprzewidziany wydatek,
- oszczędności znikają,
- plan odkładania zostaje odłożony „na później”.
To właśnie dlatego tak wiele osób nie wie, jak zacząć oszczędzać w sposób trwały.
Poduszka finansowa nie powstaje dzięki jednorazowej decyzji. Powstaje dzięki systemowi.
Sprawdź aktualne rankingi finansowe
- Najlepsze konta osobiste
- Konta oszczędnościowe z najwyższym oprocentowaniem
- Najlepsze lokaty bankowe
- Najtańsze kredyty gotówkowe
Rankingi aktualizowane na bieżąco – sprawdź zanim wybierzesz ofertę.
Najczęstsze błędy na początku budowania oszczędności
- czekanie na wyższe dochody,
- odkładanie „tego, co zostanie”,
- brak konkretnej kwoty docelowej,
- trzymanie pieniędzy na koncie bieżącym,
- próba inwestowania zamiast zabezpieczania.
Każdy z tych błędów spowalnia budowę poduszki finansowej bardziej niż niskie dochody.
Krok 1: policz realne koszty życia
Pierwszym krokiem w budowaniu poduszki finansowej nie jest odkładanie pieniędzy. Jest nim policzenie wydatków.
To moment, w którym większość osób odkrywa coś zaskakującego: miesięczne koszty życia są wyższe, niż się wydawało.
A bez tej wiedzy nie da się określić, ile naprawdę trzeba odłożyć.
Co wliczyć do kosztów życia
Podstawowe wydatki to:
- czynsz lub rata kredytu,
- rachunki,
- żywność,
- transport,
- telefon i internet,
- ubezpieczenia,
- wydatki na dzieci.
Nie należy uwzględniać:
- wakacji,
- zakupów okazjonalnych,
- sprzętu elektronicznego,
- prezentów.
Poduszka finansowa ma utrzymać stabilność życia, nie jego luksusową wersję.
Dlaczego ta liczba jest kluczowa
Jeśli Twoje miesięczne koszty życia wynoszą 5 000 zł, to:
- minimalna poduszka finansowa = 15 000 zł,
- bezpieczna poduszka finansowa = 30 000 zł,
- komfortowa poduszka finansowa = 60 000 zł.
To pierwszy moment, w którym budowanie oszczędności przestaje być abstrakcją. Zaczyna mieć konkretną strukturę.
Jeśli nie wiesz jeszcze, jaka powinna być Twoja docelowa kwota, sprawdź także przewodnik:
ile powinna wynosić poduszka finansowa.
Krok 2: ustal pierwszy cel – 5 000 zł
Największym błędem przy budowaniu poduszki finansowej jest próba osiągnięcia od razu poziomu 30 000 lub 50 000 zł.
To działa demotywująco.
Dlatego pierwszym realnym celem powinno być:
5 000 zł oszczędności
To moment przełomowy.
Od tego poziomu większość nagłych wydatków przestaje być zagrożeniem dla budżetu.
Dlaczego właśnie 5 000 zł
Bo to kwota, która pozwala poradzić sobie z typowymi problemami finansowymi:
- naprawa samochodu,
- wymiana sprzętu AGD,
- leczenie prywatne,
- nagły wydatek rodzinny.
Po osiągnięciu tego poziomu zaczyna się prawdziwe budowanie bezpieczeństwa finansowego.
Jak odłożyć pierwsze 5 000 zł szybciej niż myślisz
Najprostszy plan wygląda tak:
- 300 zł miesięcznie → około 17 miesięcy,
- 500 zł miesięcznie → 10 miesięcy,
- 800 zł miesięcznie → 6 miesięcy.
W praktyce większość osób osiąga ten poziom szybciej, ponieważ część środków pochodzi z premii, zwrotów podatku lub dodatkowych dochodów.
Krok 3: ustaw automatyczne oszczędzanie
Jeśli istnieje jeden element, który decyduje o tym, czy poduszka finansowa powstanie — jest nim automatyzacja.
Osoby, które odkładają ręcznie, robią to nieregularnie. Osoby, które ustawiają automatyczny przelew, budują oszczędności systematycznie.
To różnica między planem a rezultatem.
Jak działa automatyczne oszczędzanie
Najprostsza wersja wygląda tak:
- ustaw przelew w dniu wypłaty,
- przelej środki na konto oszczędnościowe,
- traktuj je jak niewidoczne.
Po kilku miesiącach oszczędzanie przestaje wymagać decyzji. Staje się nawykiem.
Ile odkładać miesięcznie na start
Najczęściej sprawdzają się trzy poziomy:
- 5% dochodu – minimalny start,
- 10% dochodu – poziom optymalny,
- 15% dochodu – szybka budowa poduszki finansowej.
Nawet niewielkie kwoty odkładane regularnie pozwalają stosunkowo szybko zbudować pierwszy poziom bezpieczeństwa finansowego.
Dlaczego automatyzacja działa lepiej niż motywacja
Motywacja jest zmienna. System jest stały.
Dlatego osoby, które automatyzują oszczędzanie:
- odkładają więcej,
- robią to regularniej,
- osiągają cel szybciej.
To najprostszy sposób, aby przejść od pytania jak zacząć oszczędzać do realnych efektów.
Krok 4: znajdź pieniądze w budżecie domowym
Większość osób zakłada, że aby zbudować poduszkę finansową, trzeba najpierw zwiększyć dochody. W praktyce znacznie szybciej działa inna metoda: odzyskanie pieniędzy, które już teraz znikają z budżetu.
W każdym gospodarstwie domowym istnieją wydatki, które można ograniczyć bez obniżania jakości życia.
Najczęściej są to:
- subskrypcje, z których się nie korzysta,
- zakupy impulsywne,
- droższe niż potrzebne abonamenty,
- niekontrolowane wydatki weekendowe.
Już samo uporządkowanie tych obszarów pozwala odzyskać kilkaset złotych miesięcznie.
Realny przykład z budżetu domowego
- streaming: 60 zł
- jedzenie na mieście: 200 zł
- niepotrzebne subskrypcje: 80 zł
- zakupy impulsywne: 160 zł
Razem: 500 zł miesięcznie
To oznacza 6 000 zł rocznie bez zwiększania dochodów.
Właśnie w ten sposób większość osób buduje swoją pierwszą poduszkę finansową.
Krok 5: zwiększ tempo odkładania bez podwyżki dochodu
Moment, w którym większość osób zaczyna naprawdę przyspieszać budowę poduszki finansowej, nie następuje po podwyżce. Następuje wtedy, gdy zmienia się sposób zarządzania pieniędzmi.
To ważna obserwacja, ponieważ oznacza, że jak zbudować poduszkę finansową szybciej nie zależy wyłącznie od zarobków.
W praktyce istnieje kilka metod, które pozwalają zwiększyć tempo odkładania bez zwiększania dochodu.
Sprawdź aktualne rankingi finansowe
- Najlepsze konta osobiste
- Konta oszczędnościowe z najwyższym oprocentowaniem
- Najlepsze lokaty bankowe
- Najtańsze kredyty gotówkowe
Rankingi aktualizowane na bieżąco – sprawdź zanim wybierzesz ofertę.
Metoda 1: przejmowanie wzrostu dochodów
Najprostsza zasada brzmi:
połowa każdej podwyżki trafia na konto oszczędnościowe
Jeśli wynagrodzenie rośnie o 600 zł miesięcznie, odkładanie 300 zł nie zmienia stylu życia, a znacząco skraca czas budowania poduszki finansowej.
To jedna z najskuteczniejszych strategii długoterminowych.
Metoda 2: odkładanie nieregularnych wpływów
Większość osób traktuje dodatkowe pieniądze jako okazję do zwiększenia wydatków. Tymczasem to właśnie one mogą stworzyć fundament bezpieczeństwa finansowego.
Najczęściej są to:
- premie roczne,
- zwroty podatku,
- dodatkowe zlecenia,
- prezenty pieniężne,
- sprzedaż niepotrzebnych rzeczy.
Przeznaczenie tych środków na oszczędności potrafi skrócić czas budowy poduszki finansowej nawet o połowę.
Metoda 3: zasada „jednej decyzji miesięcznie”
Zamiast próbować zmieniać cały budżet jednocześnie, wystarczy wprowadzać jedną drobną zmianę miesięcznie.
Przykładowo:
- styczeń – rezygnacja z jednej subskrypcji,
- luty – tańszy abonament telefonu,
- marzec – ograniczenie jedzenia na mieście,
- kwiecień – zmiana taryfy energii.
Po roku takie zmiany potrafią zwiększyć miesięczne oszczędności o kilkaset złotych.
Jak odłożyć pierwsze 10 tys zł krok po kroku
Pierwsze 10 000 zł oszczędności to moment przełomowy. To poziom, przy którym większość nagłych wydatków przestaje być zagrożeniem dla stabilności finansowej.
Dlatego pytanie jak odłożyć pierwsze 10 tys pojawia się bardzo często u osób rozpoczynających budowę poduszki finansowej.
Dobra wiadomość jest taka, że ten cel jest osiągalny szybciej, niż się wydaje.
Plan budowy pierwszych 10 000 zł
Najprostszy model wygląda następująco:
- 2 000 zł – odzyskane z ograniczenia wydatków,
- 3 000 zł – odkładane regularnie,
- 2 000 zł – premie lub dodatkowe wpływy,
- 3 000 zł – nadwyżki z kilku miesięcy.
W praktyce oznacza to, że większość osób może osiągnąć ten poziom w ciągu 6–18 miesięcy.
Alternatywny scenariusz dla różnych poziomów dochodów
- 300 zł miesięcznie → około 33 miesiące
- 500 zł miesięcznie → około 20 miesięcy
- 1 000 zł miesięcznie → około 10 miesięcy
- 1 500 zł miesięcznie → około 7 miesięcy
Najważniejsze jest rozpoczęcie procesu. Tempo można zwiększać później.
Ile czasu zajmuje zbudowanie poduszki finansowej
Czas budowy poduszki finansowej zależy przede wszystkim od dwóch czynników:
- wysokości miesięcznych kosztów życia,
- kwoty odkładanej każdego miesiąca.
To oznacza, że nie istnieje jedna uniwersalna odpowiedź.
Przykładowe scenariusze budowy poduszki finansowej
Załóżmy miesięczne koszty życia na poziomie 5 000 zł.
- odkładanie 300 zł miesięcznie → około 8 lat
- odkładanie 500 zł miesięcznie → około 5 lat
- odkładanie 1 000 zł miesięcznie → około 2,5 roku
- odkładanie 2 000 zł miesięcznie → około 15 miesięcy
W praktyce większość osób osiąga poduszkę finansową szybciej dzięki dodatkowym wpływom.
Dlaczego pierwsze miesiące są najtrudniejsze
Budowanie oszczędności przypomina rozpędzanie koła zamachowego.
Na początku efekty są niewielkie:
- 500 zł,
- 1 000 zł,
- 2 000 zł.
Po pewnym czasie pojawia się moment przyspieszenia:
- 5 000 zł,
- 10 000 zł,
- 20 000 zł.
To właśnie dlatego tak ważne jest osiągnięcie pierwszego etapu bezpieczeństwa finansowego.
Jak nie stracić motywacji po kilku miesiącach
Największym wyzwaniem przy budowaniu poduszki finansowej nie jest brak pieniędzy. Jest nim utrzymanie regularności.
Po kilku miesiącach oszczędzania pojawia się naturalne pytanie:
Czy to naprawdę ma sens?
Odpowiedź brzmi: tak, ale tylko wtedy, gdy proces jest dobrze zaplanowany.
Metoda małych etapów
Zamiast jednego dużego celu warto podzielić budowę poduszki finansowej na kilka poziomów:
- 1 000 zł – pierwszy bufor bezpieczeństwa
- 5 000 zł – stabilizacja finansowa
- 10 000 zł – realna poduszka awaryjna
- 30 000 zł – pełna poduszka finansowa
Każdy osiągnięty etap zwiększa motywację do dalszego działania.
Oddzielne konto oszczędnościowe
Jednym z najprostszych sposobów zwiększenia skuteczności oszczędzania jest oddzielenie poduszki finansowej od codziennych wydatków.
To zmienia sposób myślenia o pieniądzach.
Środki przestają być „dostępne”. Zaczynają być „zabezpieczone”.
Jeśli zastanawiasz się, gdzie najlepiej przechowywać oszczędności, sprawdź również poradnik:
gdzie trzymać poduszkę finansową.
Śledzenie postępów działa lepiej niż motywacja
Widoczny progres jest jednym z najsilniejszych mechanizmów psychologicznych wspierających oszczędzanie.
Dlatego warto:
- zapisywać stan oszczędności raz w miesiącu,
- ustawić wizualny cel finansowy,
- śledzić tempo odkładania pieniędzy.
Nawet prosta tabela potrafi znacząco zwiększyć skuteczność budowania poduszki finansowej.
Dlaczego warto zacząć nawet od bardzo małych kwot
Największym błędem jest odkładanie decyzji o oszczędzaniu do momentu wzrostu dochodów.
Osoby, które zaczynają od:
- 100 zł miesięcznie,
- 200 zł miesięcznie,
- 300 zł miesięcznie
budują znacznie większe oszczędności niż osoby, które planują odkładać „kiedyś więcej”.
To właśnie systematyczność decyduje o tym, jak zacząć oszczędzać skutecznie.
Sprawdź aktualne rankingi finansowe
- Najlepsze konta osobiste
- Konta oszczędnościowe z najwyższym oprocentowaniem
- Najlepsze lokaty bankowe
- Najtańsze kredyty gotówkowe
Rankingi aktualizowane na bieżąco – sprawdź zanim wybierzesz ofertę.
Najczęstsze błędy przy budowaniu poduszki finansowej
Wiele osób rozpoczyna oszczędzanie z dużą motywacją, ale po kilku miesiącach zatrzymuje się w miejscu. Najczęściej powodem nie jest brak pieniędzy, lecz powtarzalne błędy.
- brak konkretnego celu kwotowego,
- trzymanie oszczędności na koncie bieżącym,
- próba inwestowania zamiast zabezpieczania,
- nieregularne wpłaty,
- rezygnacja po pierwszym nieprzewidzianym wydatku.
Uniknięcie tych błędów znacząco skraca czas budowy poduszki finansowej.
Podsumowanie – jak zbudować poduszkę finansową od zera
Budowanie poduszki finansowej nie wymaga wysokich dochodów. Wymaga planu i systematyczności.
Najważniejsze kroki wyglądają następująco:
- policz realne koszty życia,
- ustal pierwszy cel: 5 000 zł,
- ustaw automatyczne oszczędzanie,
- odzyskaj pieniądze z budżetu domowego,
- zwiększ tempo odkładania wraz ze wzrostem dochodów.
Nawet pierwsze 10 000 zł oszczędności znacząco zwiększa stabilność finansową i pozwala spokojniej reagować na nieprzewidziane sytuacje.
To właśnie od tego momentu zaczyna się prawdziwe bezpieczeństwo finansowe.