Gdzie trzymać poduszkę finansową – najlepsze opcje
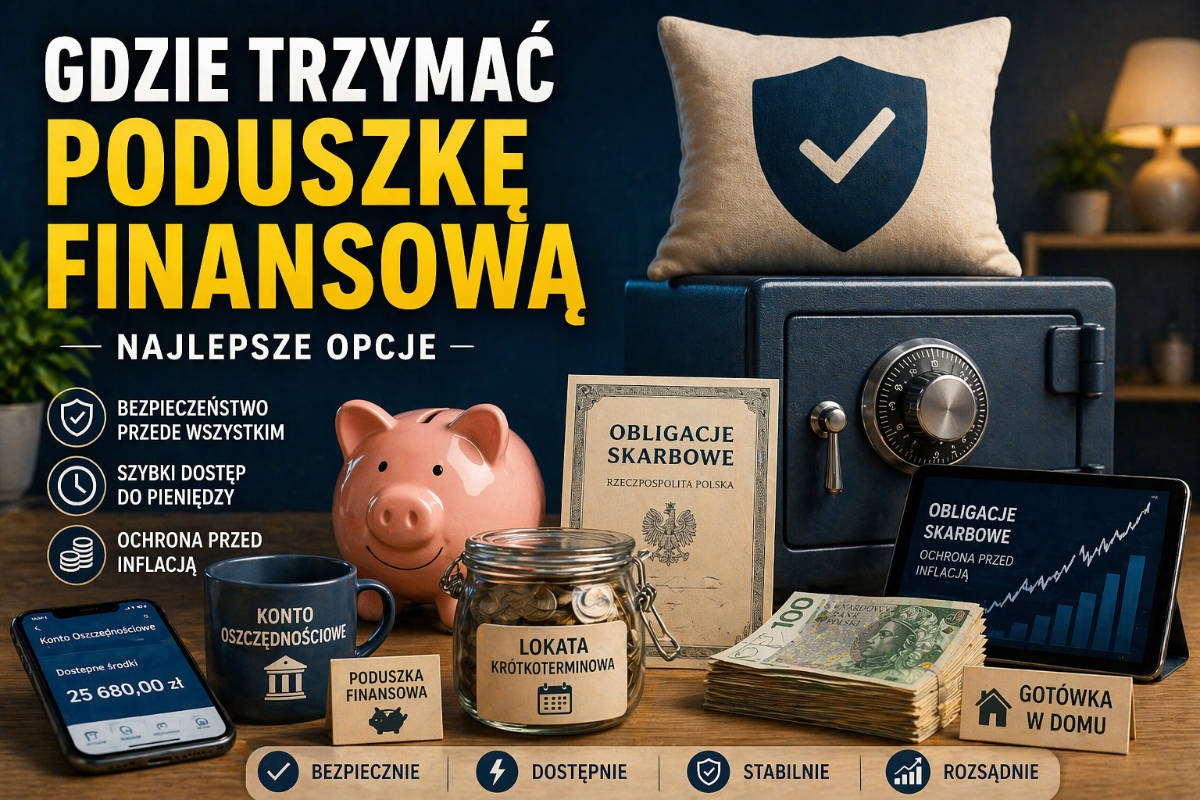
Gdy już uda się odłożyć pierwsze oszczędności, pojawia się kolejne ważne pytanie: gdzie trzymać poduszkę finansową, żeby była bezpieczna, dostępna i nie traciła zbyt szybko na wartości?
Wiele osób popełnia w tym miejscu błąd. Albo trzyma wszystkie pieniądze na koncie bieżącym, gdzie łatwo je wydać, albo odwrotnie – inwestuje je zbyt agresywnie, ryzykując utratę części oszczędności w momencie, kiedy są najbardziej potrzebne.
Poduszka finansowa nie jest inwestycją. To zabezpieczenie. Dlatego sposób jej przechowywania powinien być przemyślany.
W tym artykule znajdziesz konkretne odpowiedzi na pytania gdzie trzymać oszczędności w 2026 roku oraz konto oszczędnościowe czy obligacje – co sprawdza się najlepiej w praktyce.
Dlaczego bezpieczeństwo jest ważniejsze niż zysk
Najczęstszy błąd przy budowaniu poduszki finansowej polega na traktowaniu jej jak inwestycji. Tymczasem jej rola jest zupełnie inna.
Poduszka finansowa ma być:
- bezpieczna,
- dostępna w każdej chwili,
- stabilna niezależnie od sytuacji rynkowej.
Nie musi zarabiać dużo. Wystarczy, że nie traci wartości szybciej niż inflacja i pozostaje pod ręką wtedy, gdy jest naprawdę potrzebna.
To właśnie dlatego pytanie gdzie trzymać poduszkę finansową powinno zaczynać się nie od wysokości oprocentowania, lecz od poziomu bezpieczeństwa środków.
Konto oszczędnościowe jako baza poduszki finansowej
Najbardziej uniwersalnym miejscem przechowywania poduszki finansowej pozostaje konto oszczędnościowe. Łączy ono dwie kluczowe cechy: bezpieczeństwo i natychmiastową dostępność pieniędzy.
To rozwiązanie, które w praktyce sprawdza się najlepiej dla większości osób.
Najważniejsze zalety konta oszczędnościowego:
- możliwość wypłaty środków w dowolnym momencie,
- brak ryzyka utraty kapitału,
- oprocentowanie wyższe niż na koncie bieżącym,
- ochrona środków przez Bankowy Fundusz Gwarancyjny.
Dlatego w większości przypadków co najmniej połowa poduszki finansowej powinna znajdować się właśnie na koncie oszczędnościowym.
Jeśli dopiero budujesz swoją rezerwę bezpieczeństwa, warto najpierw sprawdzić także poradnik:
ile powinna wynosić poduszka finansowa.
Sprawdź aktualne rankingi finansowe
- Najlepsze konta osobiste
- Konta oszczędnościowe z najwyższym oprocentowaniem
- Najlepsze lokaty bankowe
- Najtańsze kredyty gotówkowe
Rankingi aktualizowane na bieżąco – sprawdź zanim wybierzesz ofertę.
Lokata krótkoterminowa – kiedy ma sens
Lokaty bankowe nie są już tak popularne jak kiedyś, ale nadal mogą być rozsądnym elementem poduszki finansowej.
Najlepiej sprawdzają się lokaty:
- 3-miesięczne,
- 6-miesięczne.
Ich główną zaletą jest wyższe oprocentowanie niż na standardowym koncie oszczędnościowym.
Warto jednak pamiętać, że lokata ogranicza dostęp do pieniędzy. Dlatego nie powinna obejmować całej poduszki finansowej.
Najbezpieczniejsze rozwiązanie to przeznaczenie na lokaty około 20–40% oszczędności.
Obligacje skarbowe jako element zabezpieczenia
Coraz więcej osób zastanawia się, czy lepiej wybrać konto oszczędnościowe czy obligacje jako miejsce przechowywania poduszki finansowej.
Odpowiedź brzmi: najlepiej połączyć oba rozwiązania.
Obligacje detaliczne Skarbu Państwa mają kilka ważnych zalet:
- chronią oszczędności przed inflacją,
- są jednym z najbezpieczniejszych instrumentów finansowych,
- pozwalają utrzymać realną wartość kapitału w czasie.
Nie są jednak idealne jako jedyne miejsce przechowywania poduszki finansowej. Wypłata środków przed terminem jest możliwa, ale zwykle wiąże się z opłatą.
Dlatego najlepiej przeznaczyć na obligacje około 30–50% większej poduszki finansowej.
Czy gotówka w domu to dobry pomysł
Choć większość osób przechowuje dziś oszczędności w banku, niewielka ilość gotówki w domu nadal ma sens.
Może się przydać w sytuacjach takich jak:
- awaria bankowości elektronicznej,
- brak dostępu do bankomatów,
- nagłe sytuacje wymagające natychmiastowej płatności.
Nie powinna to być jednak duża część poduszki finansowej.
W praktyce wystarcza zwykle:
- 1 000–3 000 zł dla singla,
- 3 000–5 000 zł dla rodziny.
Większe kwoty lepiej przechowywać w banku lub obligacjach.
Czy ETF-y nadają się na poduszkę finansową
Wiele osób zastanawia się, czy inwestowanie w ETF-y może zastąpić poduszkę finansową. Teoretycznie pozwalają one chronić kapitał przed inflacją, ale w praktyce nie spełniają podstawowego warunku bezpieczeństwa.
Wartość ETF-ów może się zmieniać w krótkim czasie nawet o kilkanaście procent.
Oznacza to, że w momencie nagłej potrzeby:
- możesz sprzedać je ze stratą,
- możesz nie chcieć ich sprzedawać w złym momencie rynkowym,
- możesz stracić część poduszki finansowej.
Dlatego ETF-y sprawdzają się jako inwestycja długoterminowa, ale nie jako miejsce przechowywania rezerwy bezpieczeństwa.
Jak podzielić poduszkę finansową między kilka miejsc
Najbezpieczniejszą strategią jest podział poduszki finansowej między kilka instrumentów.
Przykładowy model wygląda następująco:
- 50% – konto oszczędnościowe,
- 30% – obligacje skarbowe,
- 20% – lokata krótkoterminowa.
Taki podział zapewnia jednocześnie dostępność środków i ochronę przed inflacją.
Im większa poduszka finansowa, tym bardziej opłaca się ją dzielić między różne miejsca przechowywania.
Najczęstszy błąd: trzymanie wszystkiego na jednym koncie
Największym błędem przy przechowywaniu oszczędności jest trzymanie całej poduszki finansowej na rachunku bieżącym.
Powody są proste:
- łatwo ją wydać impulsywnie,
- zwykle nie jest oprocentowana,
- traci realną wartość przez inflację.
Oddzielne konto oszczędnościowe znacząco zwiększa skuteczność budowania rezerwy finansowej.
To jeden z najprostszych sposobów na poprawę stabilności finansowej bez zwiększania dochodów.
Podsumowanie – gdzie trzymać poduszkę finansową w 2026 roku
Nie istnieje jedno idealne miejsce przechowywania oszczędności. Najlepsze efekty daje połączenie kilku rozwiązań.
- konto oszczędnościowe – jako baza poduszki finansowej,
- obligacje skarbowe – jako ochrona przed inflacją,
- lokata krótkoterminowa – jako uzupełnienie zabezpieczenia,
- niewielka gotówka – jako rezerwa awaryjna.
Najważniejsza zasada pozostaje jednak niezmienna: poduszka finansowa ma być przede wszystkim dostępna wtedy, gdy jest naprawdę potrzebna.
Sprawdź aktualne rankingi finansowe
- Najlepsze konta osobiste
- Konta oszczędnościowe z najwyższym oprocentowaniem
- Najlepsze lokaty bankowe
- Najtańsze kredyty gotówkowe
Rankingi aktualizowane na bieżąco – sprawdź zanim wybierzesz ofertę.